EL BILLETE NO SE VA: SE ESTÁ CONVIRTIENDO EN OTRA COSA
Menos efectivo para pagar no significa que el efectivo esté desapareciendo. En Colombia, el cambio revela algo más profundo: la tecnología puede transformar la forma de mover el dinero, pero la confianza sigue siendo la verdadera moneda de cambio.
Hace unos días entré a la tienda de la esquina y vi algo que me hizo sonreír: al lado de la caja, pegado con cinta, un código QR de Bre-B; y justo debajo, el cajón de siempre, lleno de billetes doblados en cuatro. Las dos cosas conviviendo en el mismo mostrador, como si nada.
Esa imagen se me quedó dando vueltas porque resume muy bien lo que escuché en el Latam Fintech Market en Barranquilla y lo que vino después: el efectivo no se está muriendo, se está convirtiendo en otra cosa. Y entender en qué se está convirtiendo dice mucho más de nosotros que de la tecnología.
El cambio ya está pasando
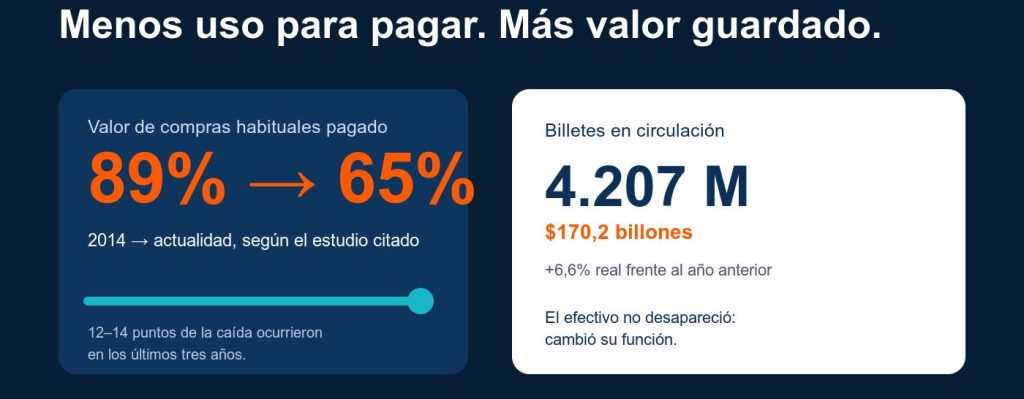
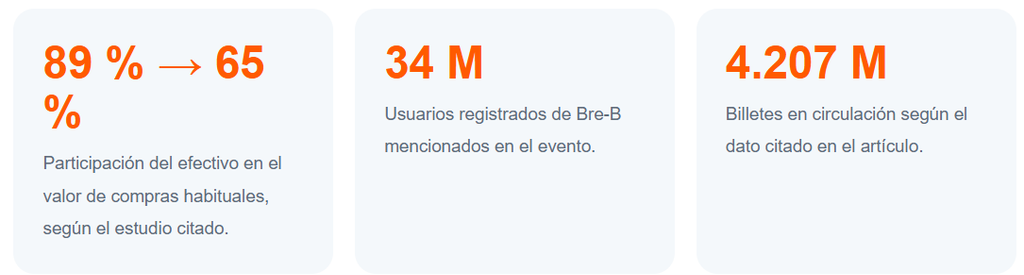
Empecemos por lo que ya sabemos: cada vez pagamos menos en efectivo. Según el estudio del Banco de la República citado en el artículo, en 2014 el 89 % del valor de nuestras compras habituales se pagaba con billetes y monedas; hoy esa cifra está en 65 %. Lo más llamativo es la velocidad: entre 12 y 14 puntos de esa caída ocurrieron solo en los últimos tres años.
Bre-B aceleró la conversación
Buena parte de esa aceleración tiene nombre propio: Bre-B. El sistema de pagos inmediatos del Banco de la República arrancó en octubre de 2025 y en el Latam Fintech Market se habló de él como si llevara años entre nosotros.
Las cifras que circularon en el evento hablaban de 34 millones de usuarios registrados, 103 millones de llaves, 670 millones de transacciones y más de $105 billones movilizados. Pasar plata de un banco a otro dejó de ser una tortura, con demoras de uno o varios días y costos asociados, para volverse algo tan normal como sacar un billete de la billetera.
El billete está cambiando de función
En el escenario, el optimismo era evidente. David Vélez, CEO de Nubank, lo resumió con una frase que todavía me ronda: “si el celular pudo poner un banco en el bolsillo de cada persona, la inteligencia artificial da la posibilidad de poner un banco y un banquero”.
Y uno sale de ahí pensando que el billete tiene los días contados; pero los datos cuentan otra historia.
Porque aquí viene lo interesante: mientras pagamos cada vez menos con efectivo, hay más efectivo que nunca. Según el dato del Banco de la República citado por El Tiempo en septiembre de 2026, en Colombia circulan unos 4.207 millones de billetes, que suman $170,2 billones, un 6,6 % más que el año anterior en términos reales.
Usamos menos el billete para pagar, pero lo guardamos más.
El efectivo dejó de ser solo una forma de pagar
Como economista, esa paradoja me fascina, y la clave está en un detalle: el 92 % del valor en circulación está en billetes de $50.000 y $100.000. Nadie compra el pan con un billete de cien mil; esos billetes no están en el cajón de la tienda, están debajo del colchón, en la caja fuerte, en el sobre que se guarda “por si acaso”.
El efectivo dejó de ser principalmente una forma de pagar y se volvió una forma de ahorrar, tener reserva y sentirse seguro.
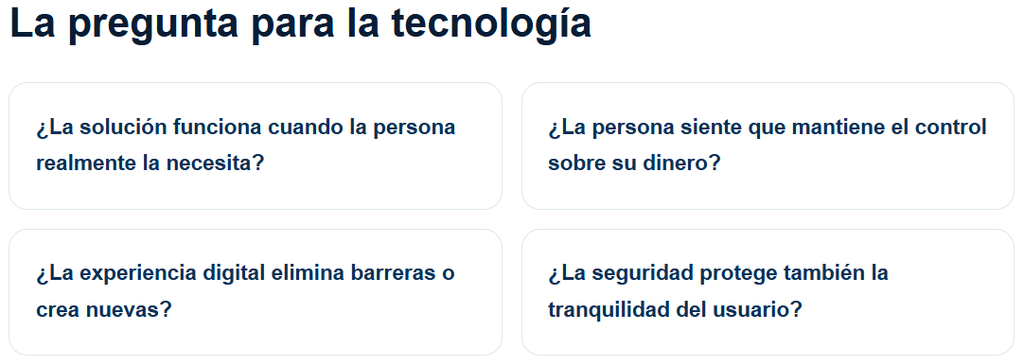
Y eso cambia completamente la conversación. La pregunta ya no es solamente cómo hacemos para que la gente pague con el celular, sino por qué todavía no se siente seguro guardar el 100 % del dinero de forma digital.
La verdadera barrera sigue siendo la confianza
La respuesta, como casi siempre, es confianza. El mismo estudio muestra que en el estrato 1 cerca del 80 % de las transacciones se sigue haciendo en efectivo, y que las zonas rurales van varios pasos detrás de las ciudades.
No es que esas personas no conozcan las apps. Es que el billete les da algo que lo digital todavía no les ha demostrado: control inmediato, sin intermediarios, sin cobros sorpresa y sin depender de que haya señal, internet o energía para cargar el celular.
Y en una economía donde tanta gente trabaja en la informalidad, el efectivo también es una forma de moverse por fuera de un sistema que muchas veces no los ha tenido en cuenta o que, cuando los cuenta, es para cobrar impuestos.
La paradoja de la Generación Z
En el otro extremo pasa algo parecido. Uno de los paneles que más me hizo pensar fue “No Bank Required: How Gen Z Actually Thinks About Money”, sobre una generación que desconfía de la banca tradicional, pero adopta productos financieros digitales más rápido que nadie.
El joven que no quiere saber nada del banco y la señora que guarda billetes en un sobre se parecen más de lo que creemos: ninguno confía por default. Los dos quieren lo mismo: sentir que la plata es suya y que tienen el control.
¿Qué tiene que pasar para que el celular se gane esa confianza?
En el evento hubo pistas concretas. Colombia Fintech propuso desmontar de forma gradual el 4×1000, porque encarece los movimientos financieros y limita la inclusión. También se habló de ampliar los topes y los usos de Bre-B para que los comercios pequeños, como la tienda de la esquina, puedan recibir pagos digitales sin pensarlo dos veces.
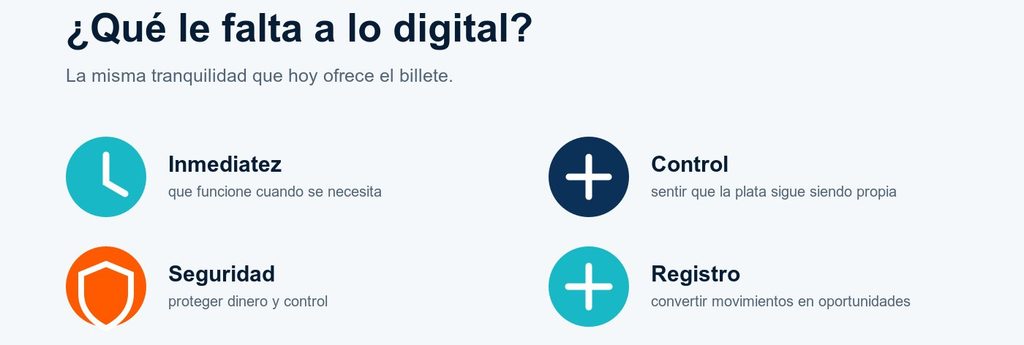
Pero más allá de la regulación, el reto también es de diseño: la tecnología tiene que ofrecer lo mismo que el billete ofrece hoy —inmediatez, control y tranquilidad— y además algo que el billete nunca va a poder dar: registro.
El registro puede convertirse en una nueva puerta
Ese registro puede convertirse en la historia financiera del usuario: una puerta para obtener créditos sin papeleos, tarjetas de crédito en minutos que incentiven el consumo, intereses por ahorro que crezca en vez de quedarse quieto y, por último y no menos importante, seguridad financiera.
Porque si te roban el celular, no debería significar que te roban la plata ni el control. Solo el medio.
La tecnología tiene que hacer que lo digital no solo sea más rápido, sino también más confiable.
La inclusión no consiste en obligar a todos a usar lo digital
No considero que el efectivo vaya a desaparecer pronto, y tampoco creo que esa sea la meta.
La meta es que nadie tenga que guardar billetes por miedo o por falta de opciones; que quien use efectivo lo haga porque quiere y no porque el sistema no le dejó otra salida.
Ahí es donde la conversación fintech deja de ser solamente una conversación sobre pagos y empieza a ser una conversación sobre inclusión, confianza, diseño y acceso.
El día que el celular dé la misma tranquilidad que el sobre guardado en el clóset
Ese día habremos ganado la verdadera batalla de la inclusión.
El futuro financiero no tiene por qué ser una pelea entre billetes y pantallas. Puede ser la construcción de un ecosistema donde la tecnología amplíe las opciones, haga más fácil mover el dinero y convierta cada transacción en una oportunidad para construir confianza y bienestar.

CUANDO UN ALGORITMO DECIDE UN CRÉDITO, ¿QUIÉN RESPONDE?
La inteligencia artificial puede agilizar las decisiones financieras, pero cuando una persona necesita entender por qué le negaron un crédito, la tecnología debe permitir encontrar respuestas.
Una decisión de pocos minutos. Una pregunta que permanece.
Imaginemos a Mariana, una trabajadora independiente que necesita un crédito para comprar un computador. El suyo lleva semanas fallando y lo usa todos los días para atender a sus clientes.
Una noche, después de terminar una entrega, abre la aplicación de su entidad financiera. Diligencia la solicitud, revisa sus datos y pulsa «Enviar». Piensa que, si todo sale bien, podrá comprar el equipo antes de que termine la semana.
La respuesta llega en pocos minutos: su solicitud no fue aprobada.
Mariana vuelve a leer el mensaje. No esperaba tener el crédito asegurado, pero sí entender qué había pasado. Busca una explicación, revisa si dejó algún campo sin completar y termina con una pregunta que la pantalla no resuelve:
Esta escena imaginaria nos ayuda a poner en palabras una reflexión que nos dejó el Latam Fintech Market 2026, en Barranquilla: cuando un algoritmo interviene en una decisión de crédito, ¿quién responde?
Desde TICXAR, la pregunta nos interesa por lo que significa para alguien como Mariana, que necesita saber si su situación fue comprendida y si existe la posibilidad de revisar su caso.
1. El problema no siempre está en la respuesta, sino en la explicación
Mariana trabaja por proyectos. Algunos meses recibe varios pagos y otros, menos.
En este ejemplo, no sabemos por qué se rechazó su solicitud: pudo influir su capacidad de pago, la información disponible o algún otro criterio de evaluación.
Precisamente ahí está la dificultad. Sin una explicación, ella tampoco sabe si debe actualizar un dato, corregir un error o aceptar que el crédito que pidió no se ajusta a su situación.
Al día siguiente busca un canal de atención. Pensemos en lo que necesitaría la persona que recibe su consulta para ayudarla:
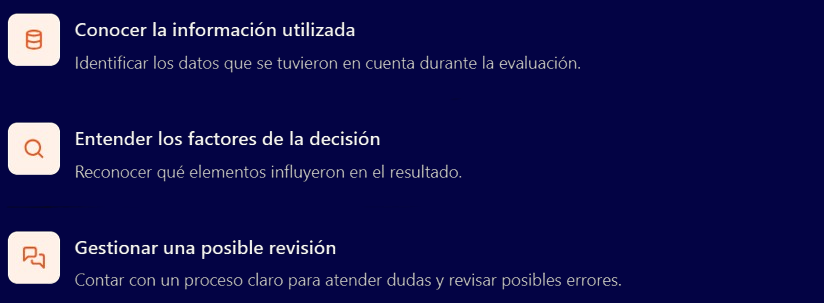
Si la persona que atiende a Mariana solo puede repetir el mensaje de la aplicación, ella seguirá en el mismo lugar, aunque ahora haya hablado con alguien.
2. La inteligencia artificial necesita procesos que permitan responder
Los modelos de inteligencia artificial pueden ayudar a analizar información, estimar riesgos y agilizar solicitudes. Esa capacidad puede facilitar procesos que antes resultaban lentos o difíciles.
Pero, cuando aparece una duda como la de Mariana, la entidad necesita poder reconstruir lo ocurrido.
Detrás de una respuesta automática debe haber un proceso que permita explicar la decisión y revisar posibles errores.
Para eso hacen falta responsabilidades claras:
- Quién valida el modelo.
- Quién vigila sus resultados.
- Quién puede investigar una decisión.
- Quién atiende los casos que requieren una segunda mirada.
También hace falta trazabilidad, es decir, conocer qué versión del modelo intervino y qué datos recibió.
Para Mariana, esos detalles técnicos probablemente pasan inadvertidos. Lo que le importa es que alguien pueda escuchar su inquietud y responder con información suficiente.
La pregunta, entonces, no es únicamente qué tan rápido puede responder un algoritmo, sino qué tan preparada está la organización para explicar lo que sucede después.
3. Cuando una experiencia sin resolver se convierte en una oportunidad perdida
Ahora imaginemos que pasan unos días y Mariana recibe una nueva invitación para solicitar un crédito.
Todavía no ha resuelto su duda anterior. Mira el mensaje y lo cierra.
La entidad ha vuelto a contactarla, pero la conversación que ella necesitaba sigue pendiente.
Ese pequeño momento permite entender por qué recuperar a un cliente requiere conocer qué lo hizo alejarse.
La inteligencia artificial puede ayudar a identificar a quienes abandonaron una solicitud o dejaron de usar un producto. Sin embargo, esa señal necesita contexto.
En el caso que imaginamos, antes de enviar otra invitación sería útil atender la pregunta de Mariana.
Cualquier contacto, además, debe respetar sus preferencias y el uso autorizado de sus datos.
La recuperación del cliente empieza por entender su experiencia, no solamente por enviarle otra oferta.
4. Los sistemas conectados permiten dar continuidad a cada caso
Para que el equipo de atención pueda ayudar a Mariana, la información de su solicitud necesita estar disponible de forma segura para quienes están autorizados a consultarla.
Los canales digitales, la plataforma de crédito y el CRM deben poder compartir lo necesario para dar continuidad al caso.
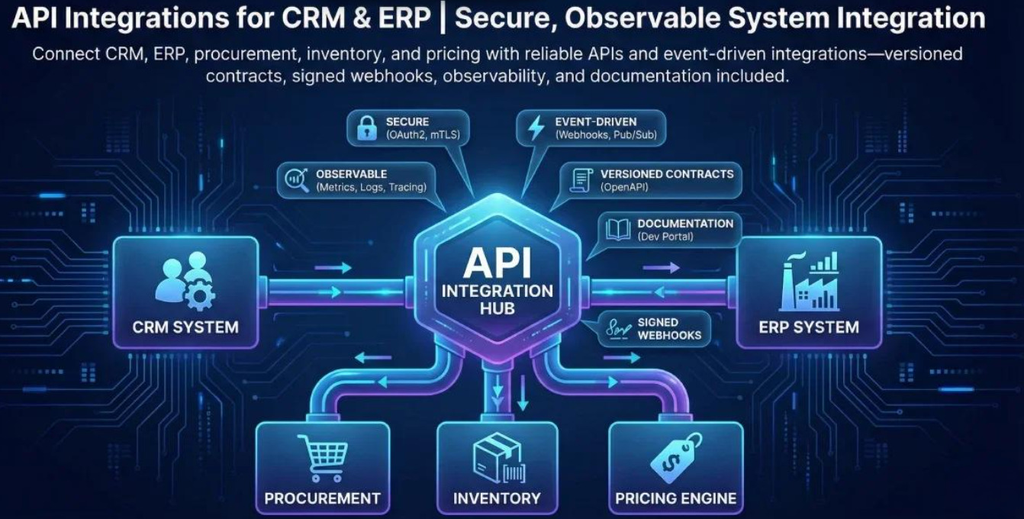
Cuando esos procesos están desconectados, una pregunta sencilla para el cliente puede convertirse en una búsqueda difícil dentro de la entidad.
Por eso, una experiencia financiera confiable no depende únicamente de la aplicación que ve el usuario. También depende de lo que ocurre detrás de ella: cómo se conectan los sistemas, cómo circula la información y cómo los equipos pueden acceder a los datos necesarios para resolver una consulta.
¿Qué necesita la organización para responder?
5. ¿Dónde entra TICXAR en esta conversación?
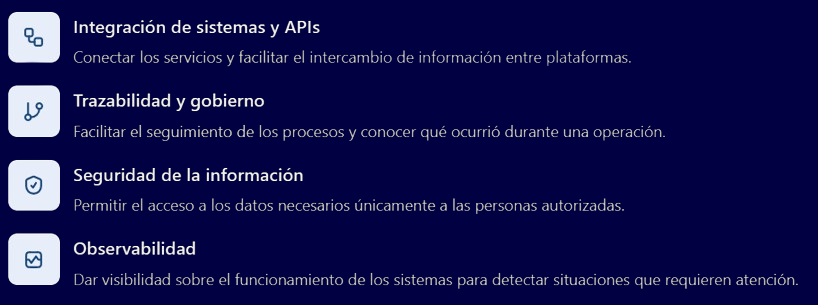
Ese es el trabajo tecnológico en el que acompañamos a las organizaciones desde TICXAR: integración y gobierno de APIs, modernización de aplicaciones, seguridad y observabilidad.
Ayudamos a conectar los sistemas y a tener visibilidad sobre su funcionamiento, preparando mejores condiciones para incorporar soluciones de inteligencia artificial.
La decisión de crédito corresponde a la entidad financiera. La tecnología que la soporta debe facilitar que sus equipos entiendan qué ocurrió y puedan actuar.
El objetivo es que la información no quede aislada en diferentes plataformas y que los procesos tecnológicos permitan dar continuidad a la experiencia de cada cliente.
La tecnología aporta valor cuando ayuda a las organizaciones a pasar de una respuesta automática a una atención que realmente resuelve.
6. Una respuesta negativa también puede construir confianza
Volvamos a Mariana.
Un cierre responsable para esta historia sería que recibiera una explicación comprensible y, si corresponde, pudiera solicitar una revisión.
El resultado podría seguir siendo una negativa. Aun así, conocer las razones y encontrar un canal que atienda su caso le permitiría decidir qué hacer después, en lugar de quedarse adivinando frente al celular.
Porque la confianza no depende de que todas las solicitudes sean aprobadas. También depende de que las personas puedan comprender las respuestas, resolver sus dudas y saber cuáles son sus opciones.
7. ¿Qué ocurre después de que el algoritmo responde?
Esa es la reflexión que queremos llevar del Latam Fintech Market a las conversaciones con nuestros clientes.
Seguir el recorrido desde la solicitud hasta la atención de una duda puede revelar dónde hace falta mejorar: en los datos, en los procesos, en la integración de los sistemas o en la forma en que los equipos dan continuidad a cada caso.
Para Mariana, todo empezó con un computador que necesitaba cambiar.
Para la entidad, cada paso fue una oportunidad de cuidar la confianza de una persona que acudió a ella buscando ayuda.
La incorporación de inteligencia artificial en los servicios financieros requiere algo más que modelos capaces de procesar información. También necesita sistemas conectados, datos gestionados de forma segura y visibilidad sobre los procesos que hacen posible cada experiencia digital.
En TICXAR acompañamos a las organizaciones en la integración y el gobierno de APIs, la modernización de aplicaciones, la seguridad y la observabilidad para construir ecosistemas tecnológicos preparados para evolucionar.
TICXAR es tu aliado para conectar tecnología, operación y confianza.